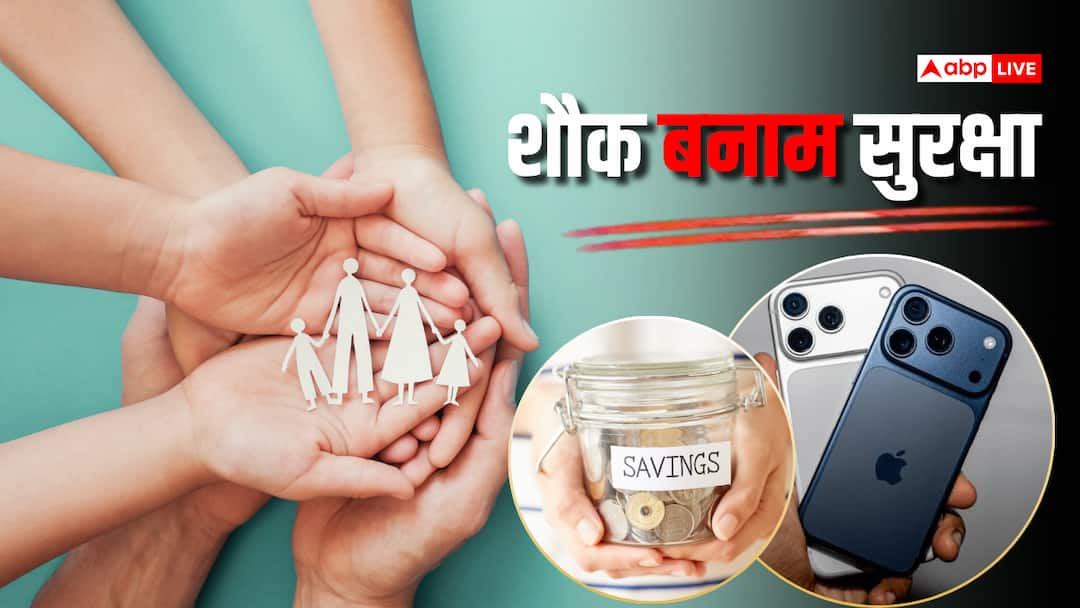
आज के समय में iPhone खरीदना कई लोगों का शौक बन चुका है. बेहतरीन कैमरा, शानदार फीचर्स और प्रीमियम लुक के लिए लोग लाखों रुपए खर्च करने को तैयार रहते हैं. ऐसे में अगर आपके पास भी 1.5 लाख रुपये हैं और आप नया iPhone खरदने का सोच रहे हैं, तो अपनी आंखें खोलें और एक बार परिवार की आर्थिक सुरक्षा के बारे में सोचें. महंगा फोन खरीदना आपका शौक हो सकता है, लेकिन परिवार के पास हेल्थ इंश्योरेंस न होना फ्यूचर में बड़ी परेशानी खड़ी कर सकता है.
दरअसल, अचानक किसी की तबीयत बिगड़ने या हादसा होने पर अस्पताल का खर्च एक झटके में आपकी सालों की बचत को खत्म कर सकता है. इसलिए अपनी कमाई को शौक पूरे करने के लिए खर्च करने से पहले यह समझना बेहद जरूरी है कि कौन-सी चीज आपकी जरूरत की है और कौन-सी सिर्फ शौक. हालांकि, अगर आपके पास काफी बचत और बीमा कवर है, तो महंगा फोन खरीदने में कोई बुराई नहीं है. लेकिन अगर परिवार के पास हेल्थ इंश्योरेंस और इमरजेंसी फंड नहीं है, तो पहले इनका इंतजाम करना जरूरी है.
परिवार के लिए हेल्थ इंश्योरेंस क्यों है जरूरी?
- मेडिकल खर्चों से सुरक्षा: अचानक बीमारी या हादसा होने पर अस्पताल का बिल लाखों रुपए तक पहुंच सकता है, जिससे आपकी आर्थिक स्थिति पर बोझ पड़ सकता है. ऐसे में हेल्थ इंश्योरेंस इलाज के खर्च का बोझ कम करने में मदद कर सकती है.
- बचत की सुरक्षा: बीमा न होने पर इलाज के खर्चों के लिए आपको अपनी जमा-पूंजी यानी FD तोड़नी पड़ सकती है, निवेश बेचना पड़ सकता है या कर्ज लेना पड़ सकता है.
- इलाज के लिए बेहतर तैयारी: हेल्थ इंश्योरेंस होने से अचानक मेडिकल इमरजेंसी आने पर आर्थिक चिंता कुछ कम हो सकती है.
- टैक्स में राहत: पात्रता और लागू नियमों के मुताबिक हेल्थ इंश्योरेंस प्रीमियम पर इनकम टैक्स एक्ट के सेक्शन 80D के तहत छूट मिल सकती है.
1.5 लाख रुपए का सही इस्तेमाल कैसे करें?
अगर आपके पास 1.5 लाख रुपए से ज्यादा हैं, तो उन्हें खर्च करने से पहले अपनी कुछ वित्तीय जरूरतों को अहमियत दें.
- हेल्थ इंश्योरेंस: परिवार के सदस्यों की जरूरत, उम्र और मेडिकल स्थिति के हिसाब से पर्याप्त हेल्थ इंश्योरेंस लें.
- इमरजेंसी फंड: नौकरी जाने, अचानक बीमारी या किसी दूसरी जरूरत के समय काम आने के लिए बचत रखें. कोशिश करें कि आपके पास कम से कम 3 से 6 महीने के जरूरी खर्चों के बराबर इमरजेंसी फंड तैयार हो.
- म्यूचुअल फंड: जरूरी बचत और बीमा की व्यवस्था होने के बाद लंबी अवधि के लक्ष्यों के लिए अपनी जरूरत के मुताबिक SIP या अन्य निवेश के ऑप्शन में निवेश कर सकते हैं.
- बच्चों के भविष्य: अगर आपके बच्चे हैं, तो उनकी पढ़ाई और दूसरी जरूरी जरूरतों के लिए भी समय रहते बचत करना फायदेमंद हो सकता है.
सितंबर में 5.54% बढ़ी खुदरा महंगाई, खाने-पीने की चीजों के भी बढ़े दाम